Bunga Acuan Kembali ke 6 Persen
MALANG, infomalang – Bank Indonesia (BI) menaikkan suku bunga acuan BI-Rate sebesar 25 basis poin (bps) menjadi 6,00%. Keputusan itu diambil dalam Rapat Dewan Gubernur (RDG) 17–18 November 2026 dan diumumkan Gubernur BI Destry Damayanti di Jakarta, Rabu (18/11/2026).
Ini kenaikan keempat sepanjang 2026. Sejak Mei, BI-Rate sudah naik total 125 bps dari 4,75%.
Kamis (19/11/2026) ini, pertanyaannya bergeser ke rumah tangga di Kota Malang, Kabupaten Malang, dan Kota Batu. Berapa banyak warga yang cicilannya ikut naik? Apakah belanja harian ikut tertekan bila bunga bertahan tinggi? Lalu apa yang bisa dilakukan sebelum tagihan berikutnya datang?
Pertanyaan itu wajar. Setahun lalu, pada RDG 18–19 November 2025, BI masih menahan BI-Rate di 4,75% dan membuka peluang penurunan. Level 6,00% sama dengan BI-Rate pada Desember 2024, sebelum BI menurunkannya bertahap hingga 4,75% pada 2025.
Kenaikan Keempat Dalam Enam Bulan
Siaran pers BI menyebut dua alasan. Pertama, memperkuat stabilisasi nilai tukar rupiah dari dampak ketidakpastian global yang meningkat. Kedua, langkah pre-emptive agar inflasi 2026–2027 tetap di kisaran sasaran 2,5±1%.
Tekanannya tercatat jelas. Pada 17 November 2026, rupiah berada di Rp18.245 per dolar AS, melemah 0,66% dibanding akhir Oktober. Inflasi nasional Oktober 2026 tercatat 3,23% (yoy), dengan harga pangan bergejolak (volatile food) naik 5,81% karena produksi pangan terganggu cuaca.
Dari luar negeri, BI menyebut ketegangan geopolitik di Timur Tengah, prakiraan kenaikan suku bunga bank sentral AS (Fed Funds Rate), dan dolar AS yang tetap kuat.
Beberapa media menyebut ini kenaikan ketiga. Siaran pers BI mencatat empat keputusan kenaikan pada 2026: 20 Mei (+50 bps ke 5,25%), 9 Juni lewat RDG mingguan (+25 bps ke 5,50%), 18 Juni (+25 bps ke 5,75%), dan 18 November (+25 bps ke 6,00%). Di antara Juli dan Oktober, BI menahan bunga di 5,75%.
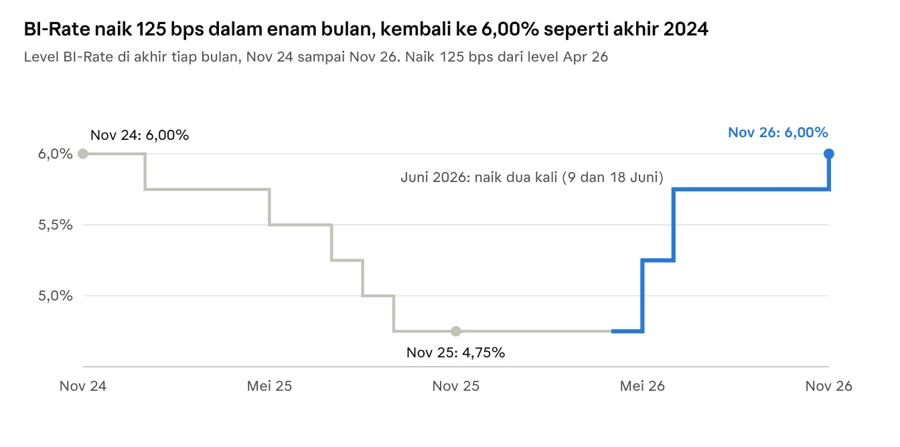
BI-Rate turun ke titik terendah 4,75% sejak September 2025, lalu berbalik naik tajam mulai Mei 2026.
Selain menaikkan suku bunga, BI juga memakai instrumen lain. Pada Oktober 2026, BI menurunkan Giro Wajib Minimum bank umum konvensional secara bertahap dari 9% menjadi 8% mulai 1 November, lalu 7% mulai 1 Desember 2026. Tujuannya menambah likuiditas rupiah di perbankan.
BI juga menyiapkan insentif likuiditas makroprudensial (KLM) jalur pembiayaan hingga 3% dari dana pihak ketiga, berlaku 1 Desember 2026. Sasarannya sektor penciptaan lapangan kerja dan UMKM.
Kenaikan BI-Rate Tidak Sama Dampaknya Bagi Semua Warga
BI-Rate bukan bunga yang langsung tertera di tagihan warga. Ia acuan bagi bank, lalu bank memutuskan sendiri kapan dan berapa bunga kreditnya disesuaikan. Karena itu, dampaknya ke tiap rumah tangga berbeda.
Ada lima kondisi keuangan warga yang perlu dibedakan:
- Cicilan berbunga mengambang (floating). KPR yang masa bunga tetapnya sudah habis, dan sebagian kredit kendaraan. Bank bisa menyesuaikan bunga, sehingga cicilan bulanan bisa naik.
- Cicilan berbunga tetap (fixed). Cicilan tidak berubah selama periode bunga tetap masih berjalan.
- Kredit program bersubsidi. Bunga Kredit Usaha Rakyat (KUR) 6% ditetapkan pemerintah dan tidak mengikuti BI-Rate.
- Pinjaman baru. Calon debitur, misalnya calon pembeli rumah, berpotensi menghadapi bunga lebih tinggi dan syarat kemampuan bayar yang lebih berat.
- Tabungan dan harga barang. Bunga simpanan cenderung ikut naik. Sementara itu, rupiah yang lebih stabil adalah tujuan kebijakan ini, bukan sumber kenaikan harga.
Jadi, seberapa berat dampaknya bergantung pada tiga hal: jenis bunga di perjanjian kredit, porsi cicilan terhadap penghasilan, dan ada tidaknya tabungan cadangan.
Berapa Warga Malang Raya yang Punya Cicilan?
Belum ada angka resmi yang menghitung berapa orang di Malang Raya yang sedang menanggung cicilan. Data yang tersedia adalah nilai kredit, bukan jumlah orang. Gambarannya bisa dilihat dari tiga sisi.
Pertama, nilai kredit rumah tangga. OJK Malang mencatat total kredit perbankan di wilayah kerjanya Rp112,32 triliun per Juli 2026, naik 3,62% dibanding Juli 2025. Porsi terbesar mengalir ke sektor rumah tangga, yaitu Rp32,89 triliun atau 29,28%.
Angka rumah tangga itu lebih besar dari kredit sektor perdagangan (Rp21,09 triliun) dan industri pengolahan (Rp20,55 triliun). Kepala OJK Malang Farid Faletehan menyampaikan data ini pada pertengahan September 2026.
Kedua, debitur KUR. Kelompok ini yang pasti terlindung. Menko Perekonomian Airlangga Hartarto menegaskan pada 29 Juni 2026 bahwa kenaikan BI-Rate tidak mengubah bunga KUR 6%, karena bunga itu disubsidi pemerintah. Artinya, pelaku usaha penerima KUR tidak termasuk kelompok yang cicilannya naik akibat keputusan BI. Mereka juga tidak dihitung dalam gambaran warga terdampak pada bagian berikutnya.
Artinya, pelaku usaha penerima KUR tidak termasuk kelompok yang cicilannya naik akibat keputusan BI. Mereka juga tidak dihitung dalam gambaran warga terdampak pada bagian berikutnya.
Ketiga, kualitas kredit. Rasio kredit bermasalah (NPL) di wilayah kerja OJK Malang naik pada setiap titik data 2026 yang kami temukan, jauh sebelum kenaikan BI-Rate November.
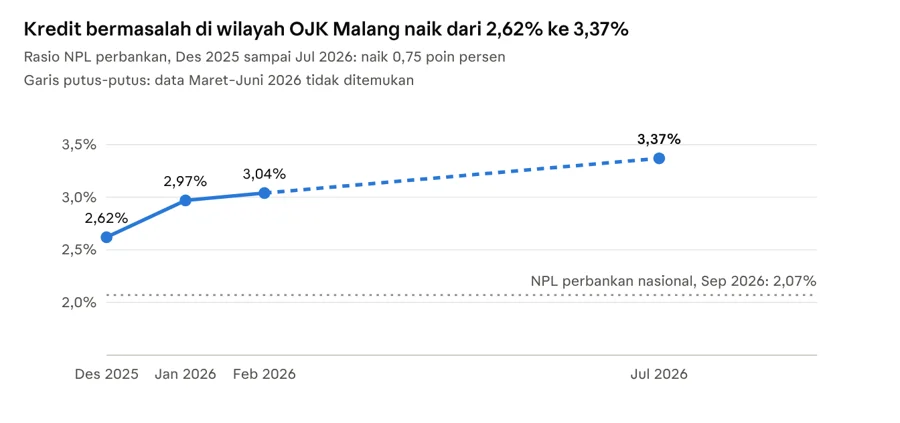
Pada Juli 2026, rasio kredit berisiko (loan at risk) di wilayah ini juga tercatat 10,58%. Artinya, tekanan pada kemampuan bayar sudah ada sebelum bunga naik lagi. Angka nasional dipakai sebagai acuan saja karena bulannya berbeda.
Cara Membaca Angka-Angka Tersebut
Angka di atas mudah disalahpahami. Ada lima catatan yang dapat menjadi acuan.
- Wilayah OJK Malang lebih luas dari Malang Raya. Wilayah kerjanya mencakup tujuh daerah: Kota Malang, Kabupaten Malang, Kota Batu, Kota dan Kabupaten Pasuruan, serta Kota dan Kabupaten Probolinggo. Jadi Rp32,89 triliun bukan angka Malang Raya saja.
- Nilai kredit bukan jumlah orang. Satu warga bisa punya beberapa pinjaman, dan satu KPR bisa bernilai ratusan juta rupiah.
- Data KUR hanya mencatat penyaluran baru. Angka penyaluran per tahun tidak mencakup peminjam lama. Kelompok ini pun justru terlindung dari kenaikan BI-Rate.
- Pinjol, paylater, koperasi, dan perusahaan pembiayaan di luar hitungan. Data kredit di atas hanya kredit perbankan.
- Porsi kredit berbunga mengambang tidak diketahui. Tidak ada data publik yang memisahkan KPR fixed dan floating per daerah.
Data ini menunjukkan beban kredit rumah tangga di wilayah ini besar dan kualitasnya melemah. Namun, data ini belum membuktikan berapa warga Malang Raya yang cicilannya akan naik bulan depan.
Siapa yang Cicilannya Naik, dan Seberapa Besar
Para ekonom yang dimintai pendapat sepakat soal satu hal: kelompok berbunga mengambang paling cepat merasakan dampaknya.
Guru Besar FEB Universitas Airlangga Rahma Gafmi menjelaskan, kenaikan BI-Rate menaikkan biaya dana bank. Debitur yang masih dalam masa fixed rate tidak terdampak sampai periodenya berakhir. Sebaliknya, debitur yang sudah masuk masa floating berpotensi menghadapi cicilan lebih besar (dikutip dari beberapa media, 18/11/2026).
Rahma memperkirakan bank menyesuaikan bunga kredit, termasuk KPR, secara bertahap dalam satu hingga tiga bulan. Besar dan waktunya bergantung pada kebijakan tiap bank dan isi perjanjian kredit (dikutip dari beberapa media, 18/11/2026).
Direktur Eksekutif Indef Esther Sri Astuti menilai rumah tangga yang cicilannya naik cenderung mengerem belanja nonprimer. Mereka juga menunda pembelian barang bernilai besar seperti rumah dan kendaraan (dikutip dari beberapa media, 18/11/2026).
Simulasi: Berapa Rupiah per Bulan?
| Bunga awal | Cicilan awal per bulan | Bila bank naikkan 0,25 poin | Bila bank naikkan 1,25 poin |
| 9% | Rp1.266.758 | +Rp13.569 | +Rp68.632 |
| 10% | Rp1.321.507 | +Rp13.883 | +Rp70.182 |
| 11% | Rp1.377.500 | +Rp14.189 | +Rp71.699 |
Berikut ilustrasi hitungan redaksi untuk setiap Rp100 juta sisa pokok dengan sisa tenor 10 tahun (cicilan anuitas). Bunga awal dibuat tiga kemungkinan, karena bunga KPR floating tiap bank berbeda.
Angka 0,25 poin setara kenaikan BI-Rate November. Angka 1,25 poin setara total kenaikan sejak Mei 2026. Ini bukan prediksi: bank tidak wajib menaikkan bunga sebesar BI-Rate, dan waktunya bisa tertunda.
Untuk sisa pokok Rp300 juta, kalikan tiga. Pada skenario 1,25 poin, tambahannya sekitar Rp206.000–Rp215.000 per bulan (hitungan redaksi).
Belanja Harian: Tekanan Datang Lewat Cicilan, Bukan Harga di Pasar
Kenaikan BI-Rate tidak langsung membuat cabai atau beras di pasar lebih mahal. Tujuan resminya justru menjaga inflasi tetap di sasaran. Harga kebutuhan harian Kota Malang saat ini lebih banyak digerakkan pasokan pangan.
BPS mencatat inflasi Kota Malang Oktober 2026 sebesar 0,06% secara bulanan dan 2,93% secara tahunan. Angka tahunan itu turun dari 3,19% pada September.
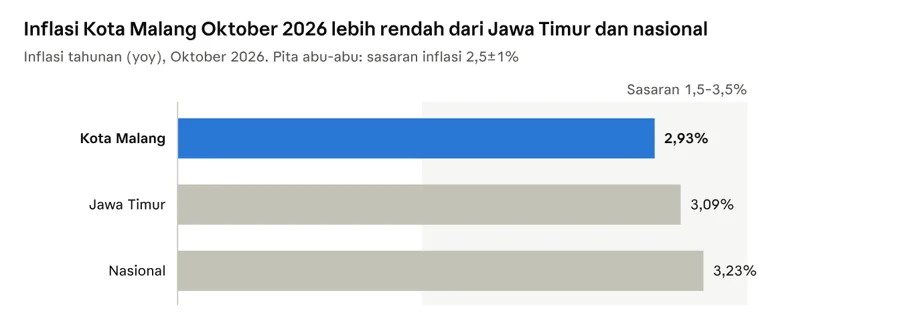
Kepala KPw BI Malang Indra Kuspriyadi menyebut cabai merah sebagai penyumbang inflasi bulanan terbesar dengan andil 0,06%, disusul beras 0,03%. Kepala BPS Kota Malang Umar Sjaifudin mencatat bensin ikut menyumbang inflasi tahunan.
BPS merilis angka inflasi untuk Kota Malang. Dalam penelusuran kami, belum ditemukan rilis inflasi tersendiri untuk Kabupaten Malang dan Kota Batu.
Lalu di mana bunga menekan belanja? Lewat cicilan. Setiap rupiah tambahan untuk cicilan adalah rupiah yang tidak lagi dibelanjakan.
Polanya sudah terlihat sebelum kenaikan November. Survei Konsumen BI Oktober 2026 mencatat porsi pendapatan untuk konsumsi turun, sementara porsi untuk cicilan dan tabungan naik.
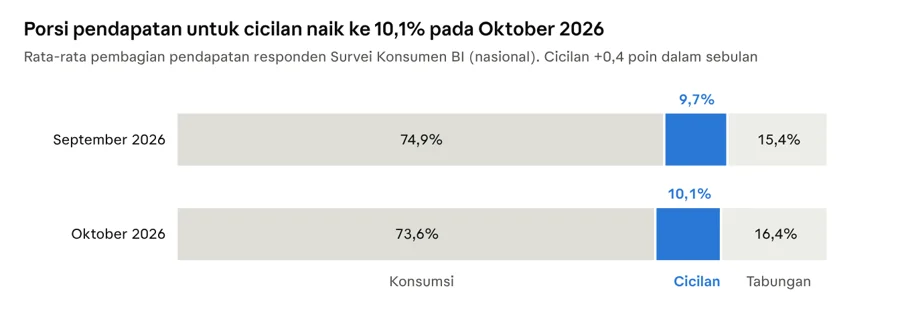
Angka survei ini rata-rata nasional, bukan khusus Malang Raya. Namun, arahnya bisa sejalan dengan catatan OJK: kredit konsumsi perbankan nasional hanya tumbuh 4,86% pada September 2026. Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengaitkannya dengan daya beli, ekspektasi pendapatan, dan kehati-hatian warga mengambil utang baru.
Deputi Gubernur Senior BI Aida S. Budiman menyebut suku bunga global, terutama bank sentral AS, diperkirakan bertahan tinggi lebih lama atau higher for longer (dikutip dari CNBC Indonesia dan Antara, 18/11/2026). Artinya, bunga kredit dalam negeri kemungkinan tidak cepat turun.
Bila itu terjadi, rumah tangga berbunga mengambang menanggung cicilan lebih besar lebih lama. Dampaknya kemungkinan muncul sebagai belanja nonprimer yang direm, bukan lonjakan harga di pasar.
Sisi lainnya, penabung diuntungkan. Lembaga Penjamin Simpanan mempertahankan tingkat bunga penjaminan 3,75% untuk bank umum dan 6,25% untuk BPR, periode 1 Oktober 2026 hingga Januari 2027.
Penilaian BI, OJK, dan Pemerintah, Serta Ukuran yang Perlu Dipantau
BI menilai ekonomi masih cukup kuat menahan kenaikan ini. Aida S. Budiman menyatakan kenaikan BI-Rate tidak serta-merta mengganggu pertumbuhan ekonomi. BI mencatat ekonomi triwulan III 2026 tumbuh 5,47%, naik dari 5,29% pada triwulan II.
Kredit perbankan nasional juga masih tumbuh 13,21% pada Oktober 2026. Namun, kredit konsumsi hanya tumbuh 4,73%, paling lambat dibanding kredit investasi (21,32%) dan modal kerja (12,99%).
Dari sisi pengawas, Dian Ediana Rae meminta bank menyeimbangkan ekspansi kredit dengan kemampuan bayar debitur. Pemerintah, lewat Airlangga Hartarto, memastikan bunga KUR tetap 6%.
Hingga Kamis (19/11/2026) pukul 09.30 WIB, kami belum menemukan pernyataan KPw BI Malang maupun OJK Malang soal dampak kenaikan ini bagi debitur Malang Raya.
Tiga hal yang perlu dipantau. Angka 6% belum menunjukkan seberapa besar dampaknya bagi warga. Yang lebih menentukan dalam beberapa bulan ke depan adalah:
- Surat atau notifikasi dari bank soal penyesuaian bunga floating.
- Tanggal berakhirnya masa bunga tetap di perjanjian KPR atau kredit kendaraan.
- Rasio kredit bermasalah OJK Malang edisi berikutnya, yang akan menunjukkan apakah tekanan cicilan mulai berubah menjadi tunggakan.
Yang Bisa Dilakukan Warga Malang Raya
Langkah terpenting adalah mengetahui posisi cicilan sendiri sebelum bank mengirim pemberitahuan. Berikut beberapa hal yang dapat dilakukan, dari yang paling mendesak.
- Buka perjanjian kredit. Cek jenis bunga, tanggal berakhirnya masa bunga tetap, dan ketentuan penyesuaian bunga floating.
- Cek semua pinjaman atas nama Anda lewat layanan iDebKu OJK di idebku.ojk.go.id. Layanan SLIK ini tidak dipungut biaya.
- Hitung porsi cicilan terhadap penghasilan. Sebagai pembanding, rata-rata responden Survei Konsumen BI memakai 10,1% pendapatannya untuk cicilan. Angka ini rata-rata, bukan batas aman. Rahma Gafmi mengingatkan, total cicilan di atas 30–35% penghasilan bulanan membuat debitur lebih rentan kesulitan membayar.
- Tunda pinjaman baru untuk kebutuhan nonprimer selama bunga masih tinggi. Bila ada dana lebih, Rahma Gafmi menyarankan melunasi sebagian pokok atau membandingkan bunga di bank lain untuk pindah KPR.
- Pelaku usaha yang butuh modal bisa melirik KUR, yang bunganya tetap 6%.
Bila Cicilan Mulai Terasa Berat
- Hubungi bank sedini mungkin, sebelum tunggakan menumpuk. Riwayat bayar yang masih baik memperbesar peluang keringanan.
- Ajukan restrukturisasi bila perlu. Restrukturisasi adalah penyesuaian cicilan, bukan penghapusan utang.
- Jangan menutup cicilan dengan pinjol ilegal. OJK mencatat 3.244 laporan pinjol ilegal di Jawa Timur sepanjang Januari–Agustus 2026, terbanyak kedua di Indonesia.
Bila Ada Masalah Dengan Lembaga Keuangan
- Hubungi Kontak OJK 157 lewat telepon 157, WhatsApp 081157157157, atau email [email protected].
- Simpanan di bank dijamin LPS selama bunganya tidak melebihi tingkat bunga penjaminan: 3,75% untuk bank umum dan 6,25% untuk BPR.
Penutup: Yang Menentukan Tetaplah Perjanjian Kredit
Arah kebijakan suku bunga memang ditentukan oleh BI di Jakarta. Namun, seberapa besar beban yang akan ditanggung oleh tiap rumah tangga sebenarnya bersembunyi di tempat lain: lembar perjanjian kredit yang dulu disepakati oleh debitur. Detail mengenai jenis bunga, durasi masa bunga tetap, dan syarat penyesuaiannya ada di lembar tersebut. Warga yang meluangkan waktu untuk mengeceknya hari ini akan memiliki keleluasaan untuk menyesuaikan anggaran dan berbicara dengan pihak bank. Sebaliknya, mereka yang baru membuka dokumen itu setelah tagihan tiba-tiba naik, akan mendapati ruang geraknya sudah jauh menyempit.
Editor: Handoyo Tejo Wasito
 Malang In Depth
 Malang In Depth
 Malang In Depth
 Malang In Depth
 Pemerintahan
 Malang Daily